Am Donnerstag, den 11. Juni 2026, hat die Europäische Zentralbank (EZB) die Leitzinsen um 25 Basispunkte angehoben. Es ist die erste Zinserhöhung seit September 2023 und markiert damit eine Zinswende nach oben, nachdem die Zinsen seit Juni 2025 unverändert geblieben waren. Die neuen Zinssätze treten mit 17. Juni 2026 in Kraft und lauten wie folgt:
- Einlagefazilität: 2,25 Prozent (zuvor 2,00 Prozent, ein Plus von 0,25 Prozentpunkten)
- Hauptrefinanzierungssatz: 2,40 Prozent (zuvor 2,15 Prozent, ein Plus von 0,25 Prozentpunkten)
- Spitzenrefinanzierungssatz: 2,65 Prozent (zuvor 2,40 Prozent, ein Plus von 0,25 Prozentpunkten)
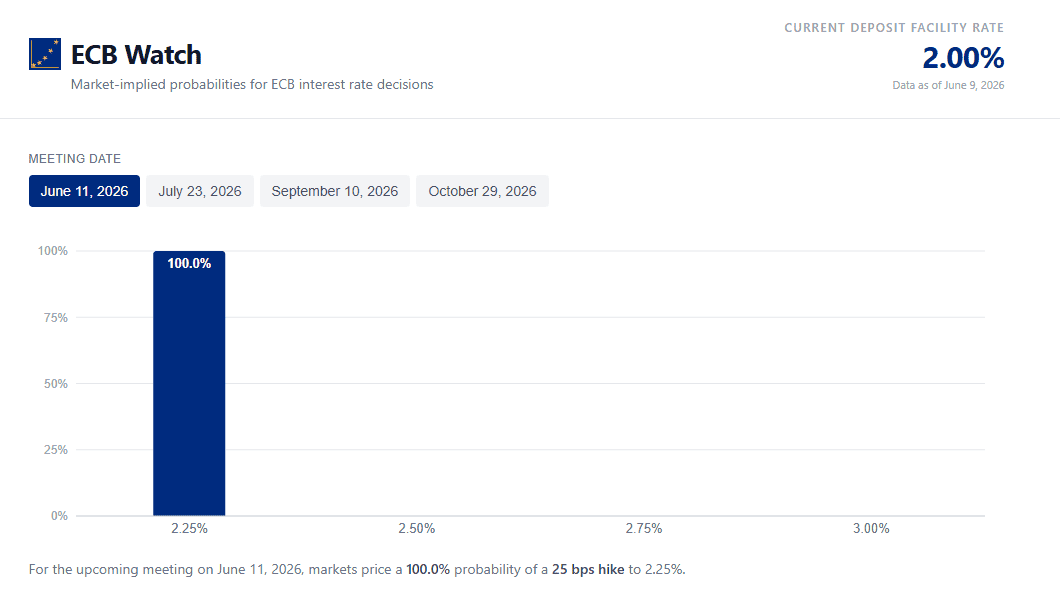
Die Entscheidung kommt nicht überraschend. An den Märkten galt eine Anhebung um 25 Basispunkte zuletzt als nahezu sicher, das Analyseportal ecb-watch.eu bezifferte die Wahrscheinlichkeit Anfang Juni mit 92 Prozent und gestern bereits bei 100 %.
Anbieter wie Trade Republic, Scalable Capital und andere Broker die mit hohen Zinsen werben, werden wohl zeitnah ihre Angebote überarbeiten und einen höheren Zins offerieren.
Screenshot von ecb-watch, Stand 10.6.2026:
Die nächste geldpolitische Sitzung der EZB ist für den 23. Juli 2026 angesetzt. Ob dann ein weiterer Zinsschritt folgt, ist offen, die Märkte rechnen derzeit mehrheitlich mit einer Pause.
Vom Zinssenkungszyklus zur Zinswende nach oben
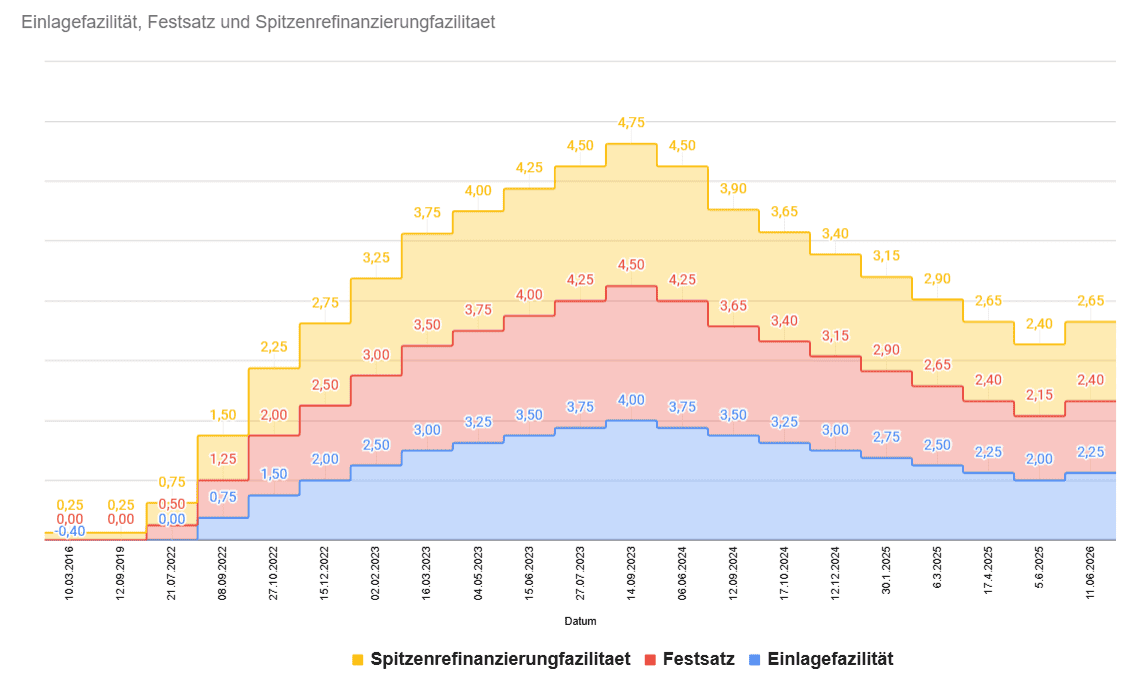
Nach einer Phase stark steigender Zinsen zwischen Sommer 2022 und Herbst 2023 begann die EZB im Juni 2024 mit schrittweisen Zinssenkungen. Ausgangspunkt war ein historisches Hoch von 4,00 Prozent bei der Einlagefazilität. In insgesamt acht Schritten wurde der Einlagensatz bis Juni 2025 auf 2,00 Prozent halbiert. Danach folgte eine lange Phase der Zinsstabilität: Bei sieben Sitzungen in Folge, am 24. Juli, 11. September, 30. Oktober und 18. Dezember 2025 sowie am 5. Februar, 19. März und 30. April 2026, ließ der EZB-Rat die Leitzinsen unverändert.
Die Grafik zeigt den Verlauf:
Mit dem Ausbruch des Kriegs im Nahen Osten Anfang März 2026 hat sich die Lage jedoch grundlegend geändert. Die stark gestiegenen Energiepreise haben die Inflation im Euroraum wieder deutlich über das Ziel von 2,0 Prozent getrieben. Bereits das Protokoll der April-Sitzung zeigte, dass der EZB-Rat eine Neujustierung des geldpolitischen Kurses für notwendig hielt, um das Risiko anhaltender Inflationsspannungen zu begrenzen. Mit der heutigen Anhebung folgt nun der erste konkrete Schritt.
Aktuelle Zinsstruktur im historischen Vergleich
Ein Blick auf die EZB-Zinsgeschichte zeigt die Abfolge der jüngsten Zinszyklen. Die folgenden Zinssätze, welche mit 11.6.2026 verlautbart wurden, gelten ab 17. Juni 2026:
| Datum (Beschluss) | Einlagefazilität | Hauptrefinanzierungssatz | Spitzenrefinanzierungssatz |
|---|---|---|---|
| 11.06.2026 | 2,25 % | 2,40 % | 2,65 % |
| 05.06.2025 | 2,00 % | 2,15 % | 2,40 % |
| 17.04.2025 | 2,25 % | 2,40 % | 2,65 % |
| … | … | … | … |
| 06.06.2024 | 3,75 % | 4,25 % | 4,50 % |
| 14.09.2023 | 4,00 % | 4,50 % | 4,75 % |
Interessantes Detail am Rande: Mit der heutigen Anhebung liegen die Leitzinsen wieder exakt auf jenem Niveau, das zwischen April und Juni 2025 gegolten hat.
Ein Blick auf die Marktdaten von ecb-watch.eu zeigt, dass der heutige Zinsschritt wohl nicht der letzte gewesen sein dürfte. Für die Sitzung am 23. Juli rechnen die Märkte zwar mehrheitlich mit einer Pause bei 2,25 Prozent (63 Prozent Wahrscheinlichkeit), eine weitere Anhebung um 0,25 Prozentpunkte ist mit 37 Prozent aber bereits eingepreist. Spätestens bis zur Sitzung am 10. September gilt eine Einlagefazilität von 2,50 Prozent mit rund 55 Prozent als wahrscheinlichstes Szenario. Für die Sitzung Ende Oktober halten die Märkte sogar ein Zinsniveau von 2,75 Prozent oder mehr für möglich, die Wahrscheinlichkeit dafür liegt aktuell bei über 40 Prozent. Sollte sich diese Erwartung bestätigen, stünde den Sparzinsen in Österreich ein freundlicher Herbst bevor. Aber wir haben auch eine hohe Inflation!
Erstveröffentlicht am 11.06.2026. Die hier genannten Zinsen können sich zwischenzeitlich geändert haben. Hier die aktuellen Top-Zinsen im Überblick:
| Laufzeit | Top-Zins steuereinfach | Top-Zins inkl. nicht steuereinfach |
|---|---|---|
| Täglich fällig | 3,500% p.a. | 4,200% p.a. |
| 6 Monate | 3,150% p.a. | 3,150% p.a. |
| 12 Monate | 3,100% p.a. | 3,500% p.a. |
| 24 Monate | 3,300% p.a. | 3,500% p.a. |
| 60 Monate | 3,530% p.a. | 3,610% p.a. |
Bedeutung der EZB-Instrumente
Einlagefazilität: Ein kurzfristiger Anlagekanal für Geschäftsbanken, die überschüssige Liquidität sicher bei der EZB parken möchten. Die Verzinsung dieses Betrags beeinflusst unmittelbar die kurzfristigen Marktzinssätze und ist seit der Anpassung des geldpolitischen Rahmens im September 2024 der maßgebliche Steuerungszins der EZB.
Hauptrefinanzierungssatz: Der zentrale Zinssatz zur Liquiditätsversorgung der Banken. Über diesen Leitzins wird die Steuerung des allgemeinen Zinsniveaus und somit auch die Geldpolitik koordiniert.
Spitzenrefinanzierungssatz: Ermöglicht Banken, sich kurzfristig Liquidität bei der EZB zu leihen. Der Satz wirkt als Obergrenze für Tagesgeldsätze im Interbankenmarkt.
Auswirkungen auf Geldmarktfonds
Geldmarktfonds reagieren empfindlich auf Veränderungen der Einlagefazilität, da sie in sehr kurzfristige Geldmarktinstrumente investieren. Der Xtrackers II EUR Overnight Rate Swap ETF (ISIN: LU0290358497) ist ein typischer Vertreter dieser Fondskategorie. Dieser ETF bildet den €STR (Euro Short-Term Rate) zuzüglich eines Zuschlags von 8,5 Basispunkten ab. Zuletzt lag der €STR bei rund 1,93 Prozent, was eine Gesamtverzinsung von knapp über 2,00 Prozent ergab.
Mit der Anhebung der Einlagefazilität dürfte der €STR auf rund 2,17 Prozent steigen, womit die laufende Verzinsung solcher Fonds wieder in Richtung 2,25 Prozent klettert. Nach Monaten sinkender beziehungsweise stagnierender Erträge ist das für Anlegende in Geldmarktfonds eine erfreuliche Entwicklung.
Entwicklung bei Spar- und Kreditzinsen
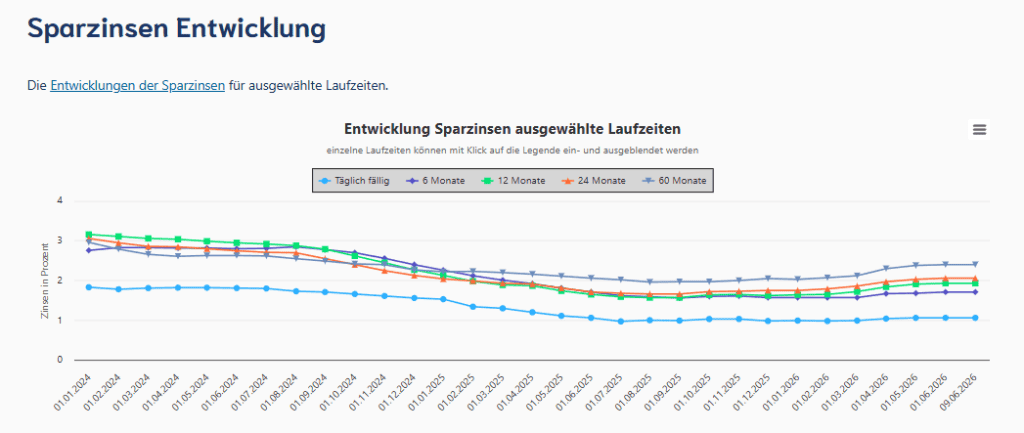
Sparzinsen: Nach dem langen Abwärtstrend seit Herbst 2023 könnte die heutige Entscheidung den Wendepunkt bei den kurzfristigen Sparzinsen markieren. Die langfristigen Sparzinsen haben bereits in den letzten Monaten nach oben korrigiert, wie die Darstellung von Sparzinsen.at aufzeigt. Nun kommen die täglich fälligen Angebote dran und man kann nur hoffen, dass die Banken diese Zinserhöhung zeitnah weitergeben. Es ist daher zu erwarten, dass in den kommenden Tagen und Wochen zahlreiche Zinserhöhungen folgen werden. Ein regelmäßiger Blick in den Tagesgeld Vergleich lohnt sich jetzt besonders, denn nicht alle Banken werden erhöhen!
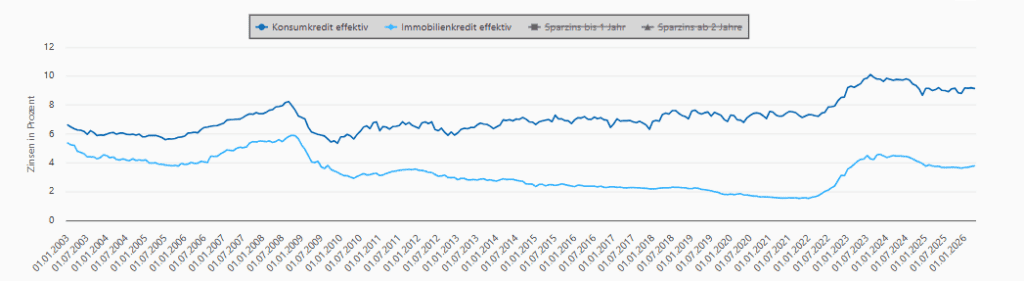
Konsumentenkredite: Bei den Konsumkrediten dürfte die Zinserhöhung den zuletzt ohnehin wieder leicht steigenden Trend verstärken. Wer eine Finanzierung plant, sollte die weitere Entwicklung im Auge behalten.
Hypothekarkredite: Variabel verzinste Immobilienkredite, die in Österreich meist an den 3-Monats-Euribor gekoppelt sind, werden sich durch die Anhebung verteuern. Auch die Fixzinsangebote hatten die Zinswende nach oben zuletzt bereits teilweise vorweggenommen.
Bildquelle stellt die von der OeNB veröffentlichten Kreditzinsen der letzten Monate dar. Aufbereitet auf Sparzinsen.at
Inflations- und Konjunkturausblick
Inflation im Euroraum: Laut Schnellschätzung von Eurostat lag die Teuerungsrate im Euroraum im Mai 2026 bei 3,2 Prozent, nach 3,0 Prozent im April. Haupttreiber bleibt die Energie mit einem Anstieg von 10,9 Prozent im Jahresvergleich. Auch die Dienstleistungspreise zogen mit 3,5 Prozent kräftig an, die Kerninflation stieg von 2,2 auf 2,5 Prozent. Das EZB-Ziel von 2,0 Prozent rückt damit wieder in weitere Ferne.
Inflation in Österreich: Hier liegt die Rate laut Schnellschätzung der Statistik Austria im Mai 2026 bei 3,7 Prozent, nach 3,4 Prozent im April, und damit weiterhin deutlich über dem europäischen Durchschnitt. Größter Treiber sind die Dienstleistungen mit einem Plus von 4,4 Prozent, die Energiepreise legten um 9,8 Prozent zu. Die Kerninflation beträgt 3,3 Prozent. Die detaillierten Ergebnisse für Mai werden am 17. Juni 2026 veröffentlicht.
Bemerkenswert ist auch die Entwicklung der Inflationserwartungen: Laut der Verbraucherumfrage der EZB stiegen die Erwartungen auf Sicht von einem Jahr im April auf 4,0 Prozent, nach 2,5 Prozent im März. Die längerfristigen Erwartungen liegen dagegen weiterhin bei rund 2 Prozent, der Inflationsschock scheint sich also noch nicht dauerhaft verankert zu haben. Genau das will die EZB mit der heutigen Anhebung sicherstellen.
Ausblick und Fazit
Die EZB hat die Zinswende nach oben eingeleitet. Die erste Leitzinserhöhung seit September 2023 unterstreicht das Ziel, die durch den Nahost-Konflikt ausgelöste Energiepreis-Inflation einzudämmen, bevor sie sich über Zweitrundeneffekte dauerhaft festsetzt. Für alle, die ihr Geld auf Tagesgeld- und Festgeldkonten liegen haben, bedeutet die Anhebung nach langer Durststrecke wieder steigende Erträge. Auch Geldmarktfonds profitieren unmittelbar. Auf der anderen Seite verteuern sich Kredite, was die ohnehin schwache Konjunktur zusätzlich belasten könnte. Die EZB steht damit vor einem klassischen Dilemma zwischen Preisstabilität und Wachstum.
Wie es weitergeht, hängt maßgeblich von der Entwicklung der Energiepreise und der geopolitischen Lage ab. Die nächste geldpolitische Entscheidung der EZB am 23. Juli 2026 wird mit Spannung erwartet, aktuell rechnen die Märkte mehrheitlich damit, dass die Einlagefazilität nach der Juli-Sitzung unverändert bei 2,25 Prozent liegt.