Die nicht steuereinfache Deutsche Kreditbank (DKB) startet heute, am 06.10.2026, eine neue Tagesgeld-Aktion. Teilnehmen können sowohl Bestandskundschaft mit oder ohne Tagesgeldkonto als auch Personen, die noch gar kein Konto bei der DKB haben. Entscheidend ist, dass frisches Geld von außen kommt und den Bestand bei der DKB tatsächlich erhöht. Aktionszinsen von 4 % p.a. sind in Deutschland nicht selten, für uns hier in Österreich jedoch allemal und selbst für diesen kurzen Zeitraum vielleicht für die eine oder andere interessant?
Wer diese Aktion bei der DKB nutzen möchte und noch keine Kundschaft ist, muss zuerst das DKB Girokonto eröffnen und danach ist das problemlose Eröffnen des Tagesgeldkontos möglich. Das Girokonto ist unter Bedingungen die einfach erfüllt werden können, siehe unten, ohne Kontoführungsgebühr.
So funktioniert die 4 % p.a. Aktion für 4 Monate
Wer zwischen 06.10. und 20.10.2026 Geld von einer anderen Bank auf das DKB-Tagesgeldkonto überweist, bekommt auf diesen Betrag ab 01.11.2026 für vier Monate 4,00 % p. a. Als Neugeld zählt laut DKB nur Geld, das sowohl den Tagesgeldsaldo als auch das Gesamtguthaben bei der DKB erhöht. Ein Umschichten vom eigenen DKB-Girokonto aufs Tagesgeldkonto reicht also nicht. Guthaben, das bereits vor der Aktion am Tagesgeldkonto lag oder von einem anderen DKB-Konto stammt, wird weiterhin mit 1 % p. a. verzinst. Das DKB-VISA-Tagesgeld ist von der Aktion ausgenommen. Auch das Guthaben welches bis 1. November 2026 als Neugeld bei der DKB bereits veranlagt ist, wird niedrig mit dem regulären Zins von 1,00 % p.a. verzinst.
| Eckdaten | DKB Tagesgeld-Aktion |
|---|---|
| Aktionszins | 4,00 % p. a. für 4 Monate |
| Einzahlungszeitraum | 06.10. bis 20.10.2026 |
| Zinszeitraum | 01.11.2026 bis 28.02.2027 |
| Höchstbetrag | 100.000 Euro |
| Regulärer Zins | 1,00 % p. a. |
| Steuereinfach | Nein |
Auffällig ist die Lücke zwischen Einzahlung und Zinsbeginn: Das Geld muss bis spätestens 20.10. eingelangt sein, der Aktionszins läuft aber erst ab 01.11. In den Tagen dazwischen gibt es nur den regulären Zinssatz von 1,00 % p.a.. Über das Guthaben kann man laut DKB jederzeit verfügen, Kündigungsfristen gibt es keine.
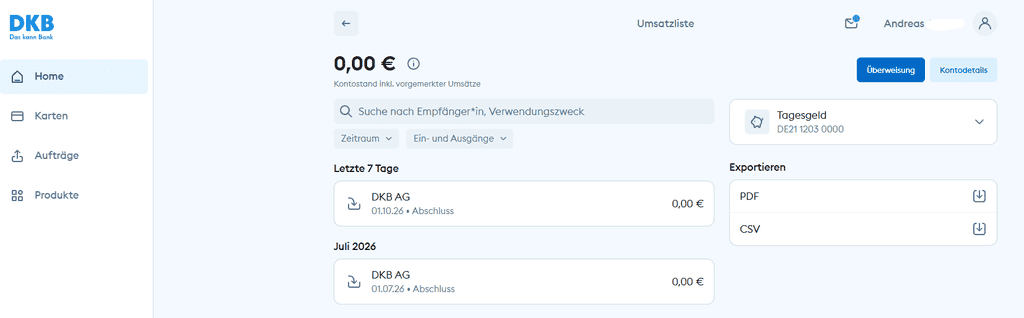
So sieht ein Tagesgeldkonto im DKB Banking aus:
Was die Aktion in Euro bringt
Bei vollen 100.000 Euro ergeben 4 % p. a. über vier Monate rund 1.300 Euro Zinsen vor Steuern. Zum regulären Zinssatz von 1 % wären es rund 330 Euro. Nach Abzug der österreichischen Steuer von 25 % bleiben aus dem Aktionszins rund 1.000 Euro übrig.
| Anlagebetrag | Zinsen brutto (4 Monate) | Nach 25 % Steuer |
|---|---|---|
| 10.000 € | ca. 133 € | ca. 100 € |
| 50.000 € | ca. 667 € | ca. 500 € |
| 100.000 € | ca. 1.333 € | ca. 1.000 € |
Vereinfachte Berechnung mit einem Drittel der Jahresverzinsung, die tatsächliche Zinsberechnung der DKB kann geringfügig abweichen. Vergleicht man den aktuellen möglichen Zins von rund 2 % p.a. am Tagesgeld (abseits von Aktionen) könnte das für höhere Beträge durchaus interessant sein, wenn man sich vor der Steuer nicht fürchtet, denn die ist selbst zu berechnen und über die Einkommensteuererklärung abzuführen.
Kontoeröffnung für Neukundinnen und Neukunden
Wer noch kein Konto bei der DKB hat, muss zuerst ein Girokonto eröffnen. Die Legitimation läuft einfach online per Video-Ident, danach gibt es sofort Zugang zum Banking und die IBAN. Das Tagesgeldkonto lässt sich anschließend in der App oder im Web-Banking unter „Produkte > Sparprodukte“ mit wenigen Klicks dazubuchen. Gemeinschaftskonten bietet die DKB beim Tagesgeld nicht an. Bestandskundschaft ohne Tagesgeldkonto kann dieses ebenfalls direkt im Banking eröffnen.
Das Tagesgeldkonto selbst ist kostenlos, beim verpflichtenden Girokonto gibt es aber Bedingungen. Ohne Kontoführungsgebühr läuft es nur, wenn monatlich mindestens 700 Euro eingehen oder die kontoinhabende Person jünger als 28 Jahre ist. Ansonsten verrechnet die DKB 4,50 Euro pro Monat. Entscheidend ist der Geldeingang im jeweiligen Monat, die Gebühr fällt also nur für jene Monate an, in denen die 700 Euro nicht erreicht werden. Ab dem zweiten Girokonto kostet jedes weitere Konto unabhängig vom Geldeingang 2,50 Euro pro Monat.
| Girokonto | Bedingung | Kosten |
|---|---|---|
| Unter 28 Jahren | keine | 0 € |
| Ab 28 Jahren | mind. 700 € Geldeingang im Monat | 0 € |
| Ab 28 Jahren | weniger als 700 € Geldeingang | 4,50 € pro Monat |
Wichtig für die Aktion: Das Neugeld wird direkt aufs Tagesgeldkonto überwiesen und zählt daher nicht als Geldeingang am Girokonto. Wer das Girokonto gebührenfrei halten will, braucht also zusätzlich monatlich 700 Euro Eingang auf dem Girokonto, etwa über einen Dauerauftrag von einem österreichischen Konto. Wer darauf verzichtet, zahlt über die Aktionsdauer von November bis Februar rund 18 Euro an Kontoführung. Bei größeren Beträgen fällt das gegenüber dem Zinsvorteil kaum ins Gewicht, bei kleinen Anlagebeträgen von wenigen tausend Euro frisst die Gebühr aber einen spürbaren Teil des Zinsertrags auf. Wer das Konto nach der Aktion nicht mehr braucht, sollte es rechtzeitig schließen, damit keine laufenden Kosten entstehen.
Da das Einzahlungsfenster nur zwei Wochen offen ist, sollte man mit der Kontoeröffnung nicht zu lange warten. Auch die Überweisung von einer österreichischen Bank geht natürlich auch in Echtzeit, aber ohne Echtzeitüberweisung dauert es dann ein bis zwei Bankarbeitstage und entscheidend ist der Eingang bei der DKB bis 20.10.2026.
Achtung Steuern: Als Steuerausländer melden
Die DKB ist für Kundschaft mit Wohnsitz in Österreich nicht steuereinfach. Die Zinsen müssen daher selbst in der Einkommensteuererklärung angegeben werden, für Zinsen aus Geldeinlagen bei Banken gilt in Österreich der besondere Steuersatz von 25 %. Wie das gehen kann, zeigt dieser Beitrag wie ausländische Zinserträge in der Einkommensteuererklärung abgeführt werden.
Besonders wichtig: Nach der Kontoeröffnung muss man sich bei der DKB zusätzlich als Steuerausländer melden. Unterbleibt das, behält die DKB die deutsche Abgeltungsteuer samt Solidaritätszuschlag ein. Diese deutsche Steuer wird auf die österreichische Steuer nicht angerechnet, im schlimmsten Fall zahlt man also doppelt. Wer also an der Aktion teilnimmt, sollte die steuerliche Ansässigkeit in Österreich gleich nach der Kontoeröffnung und jedenfalls vor der ersten Zinsgutschrift bekanntgeben.
Einlagensicherung
Die DKB ist eine deutsche Bank und wird von der Europäischen Zentralbank beaufsichtigt. Einlagen sind über die gesetzliche deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt. Zusätzlich ist das Tagesgeld laut DKB über den Einlagensicherungsfonds des Bundesverbandes Öffentlicher Banken Deutschlands (ESF) abgesichert.
Fazit
4 % p. a. sind im aktuellen Umfeld ein klar überdurchschnittlicher Zinssatz, der Haken liegt in der kurzen Laufzeit von vier Monaten und im engen Einzahlungsfenster. Für Kundschaft aus Österreich kommt der zusätzliche Aufwand bei der Steuer dazu: keine Steuereinfachheit und die Pflicht, sich aktiv als Steuerausländer zu melden. Wer diesen Aufwand nicht scheut und ohnehin freie Liquidität parkt, kann mit bis zu rund 1.000 Euro netto rechnen. Nach dem 28.02.2027 fällt der Zinssatz wieder auf das reguläre Niveau, spätestens dann lohnt sich ein neuer Vergleich.
Mehr
- DKB Aktionsbedingungen
- Direkt zur DKB*
- Mehr über das DKB Sparen
- zum aktuellen Sparzinsenvergleich
- zum Beitrag Ausländische Sparzinsen richtig versteuern