Das ist wirklich eine harte Konkurrenz für die lieben österreichichen Banken und ihre Sparangebote. Der Bundesschatz wächst nämlich weiter in einem Tempo, mit dem beim Start im April 2024 kaum jemand gerechnet hat. Laut Finanzministerium liegen inzwischen rund 14 Milliarden Euro in Bundesschätzen, knapp 10 Milliarden Euro davon stammen von Privatpersonen mit über 210.000 Konten. Rückenwind geben die Zinsen, die die Republik nach der Zinserhöhung der EZB gleich in zwei Runden angehoben hat.
Aber, ein genauer Blick zeigt aber auch: Netto nach KESt liegt der Bundesschatz derzeit in keiner Laufzeit vor dem besten steuereinfachen Bankangebot.
Vom Start bis zum Rekord: So hat sich der Bundesschatz entwickelt
Gestartet ist der neue Bundesschatz am 22. April 2024. Nach zehn Wochen war die erste Milliarde erreicht, nach einem Jahr standen 4 Mrd. Euro zu Buche. Seither hat sich das Wachstum eher beschleunigt als abgeflacht: Zwischen Dezember 2025 und Oktober 2026 kamen rund 8 Mrd. Euro dazu, allein seit dem zweiten Geburtstag im April 2026 sind es rund 4 Mrd. Euro in knapp sechs Monaten.
Bundesschatz: Anlagevolumen und Konten seit dem Start
Volumen in Mrd. Euro (Balken) und Anzahl der Konten (Linie), April 2024 bis Oktober 2026
Quelle: Pressemitteilungen BMF und OeBFA, eigene Zusammenstellung. Für 21.08.2025 wurde kein Volumen veröffentlicht. Oktober 2026: rund 14 Mrd. Euro Gesamtvolumen, über 210.000 Konten von Privatpersonen.
| Datum | Konten | Volumen |
|---|---|---|
| 29.04.2024 | 20.000 | 250 Mio. € |
| 07.05.2024 | 25.000 | 450 Mio. € |
| 10.07.2024 | 43.000 | 1 Mrd. € |
| 17.01.2025 | 90.000 | 3 Mrd. € |
| 04.05.2025 | 110.000 | 4 Mrd. € |
| 21.08.2025 | 120.000 | k. A. |
| 01.12.2025 | 135.000 | 6 Mrd. € |
| 22.04.2026 | 170.000 | 10 Mrd. € |
| 13.10.2026 | über 210.000 | rund 14 Mrd. € |
Quelle: Pressemitteilungen des BMF bzw. der OeBFA, eigene Zusammenstellung. Die Kontenzahl für Oktober 2026 bezieht sich laut BMF auf Privatpersonen.
Zur Einordnung: Das Volumen setzt sich aus privaten und öffentlichen Geldern zusammen. Rechnet man die knapp 10 Mrd. Euro der Privatpersonen heraus, entfallen grob 4 Mrd. Euro auf Länder, Gemeinden, Sozialversicherungsträger und Bundesunternehmen. Besonders gefragt sind laut BMF weiterhin die beiden grünen Laufzeiten über 6 Monate und 4 Jahre, sie machen fast ein Drittel des privaten Volumens aus, das wären grob gerechnet gut 3 Mrd. Euro. Das Geld aus den grünen Bundesschätzen ist zweckgebunden und fließt in klimafreundliche Projekte des Bundes.
Aktuelle Bundesschatz-Zinsen im Überblick
Die Republik reicht den Anstieg der Renditen bei Staatsanleihen an die Anlegenden weiter. Am 15. September 2026 wurden die kurzen Laufzeiten angehoben, seit 12. Oktober 2026 legen die beiden langen Laufzeiten noch einmal um je 0,10 Prozentpunkte nach.
| Laufzeit | Zinsen p.a. | davor | Änderung | gültig seit |
|---|---|---|---|---|
| 1 Monat | 2,45 % p.a. | 2,20 % p.a. | +0,25 Prozentpunkte | 15.09.2026 |
| 6 Monate (grün) | 2,60 % p.a. | 2,40 % p.a. | +0,20 Prozentpunkte | 15.09.2026 |
| 12 Monate | 2,85 % p.a. | 2,60 % p.a. | +0,25 Prozentpunkte | 15.09.2026 |
| 4 Jahre (grün) | 3,10 % p.a. | 3,00 % p.a. | +0,10 Prozentpunkte | 12.10.2026 |
| 10 Jahre | 3,50 % p.a. | 3,40 % p.a. | +0,10 Prozentpunkte | 12.10.2026 |
Stand: 18.10.2026, Quelle: bundesschatz.at, Sparzinsen.at
Hier die Entwicklung der Bundesschatz Zinsen in den letzten Monaten:
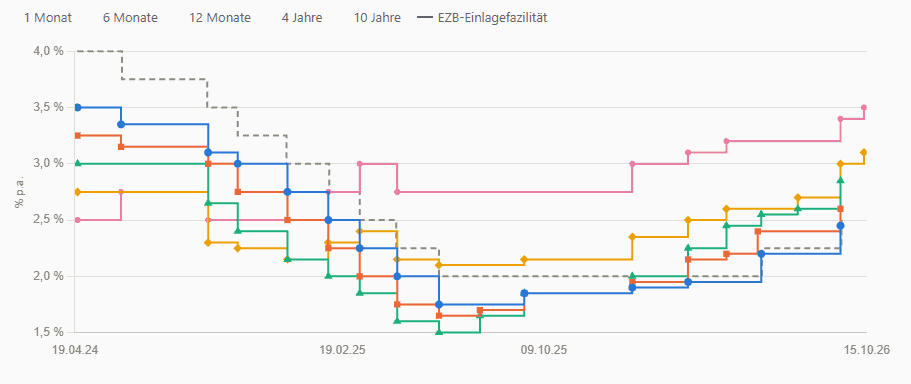
Bei 4 und 10 Jahren war die Oktober-Anhebung bereits der zweite Schritt, schon Mitte September waren auch die langen Laufzeiten nach oben gegangen, der Zehnjährige etwa von 3,20 % auf 3,40 % p.a. Auffällig ist, wie steil die Zinskurve inzwischen verläuft: Zwischen einem Monat und zehn Jahren liegen 1,05 Prozentpunkte. Wer sich lange bindet, wird also deutlich besser bezahlt, trägt aber auch das Risiko, bei weiter steigenden Marktzinsen auf einem fixen Satz sitzen zu bleiben. Ein Kursrisiko wie bei börsennotierten Anleihen gibt es beim Bundesschatz hingegen nicht, zurückgezahlt wird zum Nennwert.
Bundesschatz und EZB: Die kurze Laufzeit liegt knapp unter dem Leitzins
Hintergrund der jüngsten Anhebungen ist neben den gestiegenen Anleiherenditen auch die Geldpolitik. Die EZB hat die Einlagefazilität mit Wirkung ab 16. September 2026 von 2,25 % auf 2,50 % p.a. erhöht, also um 0,25 Prozentpunkte. Der Bundesschatz über 1 Monat ist mit 2,45 % p.a. praktisch im Gleichschritt mitgezogen und liegt damit knapp 0,05 Prozentpunkte unter dem Satz, den Banken für ihre Einlagen bei der Notenbank bekommen. Die längeren Laufzeiten orientieren sich dagegen stärker an den Renditen österreichischer Staatsanleihen und liegen deutlich darüber.
Wie sich Bundesschatz-Zinsen und EZB-Einlagefazilität seit dem Start entwickelt haben, zeigt unsere interaktive Übersicht zur Bundesschatz-Entwicklung auf Sparzinsen.at, dort lässt sich jede Laufzeit einzeln ein- und ausblenden.
Lohnt sich der Bundesschatz gegenüber Bankangeboten?
Weil der Bundesschatz rechtlich ein Wertpapier ist, fallen auf die Zinsen 27,5 % KESt an. Bei Tagesgeld und Festgeld einer Bank sind es nur 25 %. Bei gleichem Bruttozins bleibt bei der Bank also mehr übrig. Entscheidend ist deshalb der Nettovergleich mit dem jeweils besten steuereinfachen Angebot einer vergleichbaren Laufzeit:
| Laufzeit | Bundesschatz netto | Top steuereinfach | Top netto | Bankzins für Gleichstand |
|---|---|---|---|---|
| 1 Monat | 1,78 % p.a. | DADAT Bank (Tagesgeld), 3,10 % p.a. | 2,33 % p.a. | 2,37 % p.a. |
| 6 Monate | 1,89 % p.a. | Denizbank, 3,15 % p.a. | 2,36 % p.a. | 2,51 % p.a. |
| 12 Monate | 2,07 % p.a. | Raiffeisenbank Wels, 3,01 % p.a. | 2,26 % p.a. | 2,76 % p.a. |
| 4 Jahre | 2,25 % p.a. | Renault Bank direkt, 3,15 % p.a. | 2,36 % p.a. | 3,00 % p.a. |
| 10 Jahre | 2,54 % p.a. | Kommunalkredit Invest, 3,40 % p.a. | 2,55 % p.a. | 3,38 % p.a. |
Stand: 18.10.2026, Quelle: Sparzinsen.at, Nettowerte nach 27,5 % KESt (Bundesschatz) bzw. 25 % KESt (Bank). Die letzte Spalte zeigt, welchen Bruttozins eine Bank bieten muss, um netto mit dem Bundesschatz gleichzuziehen.
Das Ergebnis ist eindeutig, aber je nach Laufzeit unterschiedlich deutlich. Bei 1 und 6 Monaten liegt der Bundesschatz netto rund 0,5 Prozentpunkte hinter dem besten steuereinfachen Angebot, wobei der Vergleich bei 1 Monat hinkt: Verglichen wird mit Tagesgeld, das täglich verfügbar ist, während der Bundesschatz einen Monat bindet. Bei 12 Monaten beträgt der Rückstand knapp 0,2 Prozentpunkte, bei 4 Jahren gut 0,1 Prozentpunkte. Über 10 Jahre sind die beiden Varianten mit einer Differenz von rund 0,01 Prozentpunkten praktisch gleichauf.
Wer auch nicht steuereinfache Angebote in Betracht zieht und die KESt selbst über die Steuererklärung abwickelt, findet teils noch mehr: Trading 212 bietet auf täglich verfügbares Guthaben derzeit 4,20 % p.a., Klarna über 4 Jahre 3,24 % p.a. Dafür entfällt die bequeme Endbesteuerung, und bei Anbietern ohne österreichische Bankkonzession sollte man sich Einlagensicherung und Verwahrung genau ansehen.
Der Bundesschatz punktet trotzdem mit Argumenten, die im Zinsvergleich nicht sichtbar sind. Statt der Einlagensicherung, die es mangels Bankeinlage nicht gibt, haftet direkt die Republik Österreich, und das ohne Obergrenze von 100.000 Euro. Gebühren fallen keine an, der Einstieg ist ab 100 Euro möglich, und für Selbstständige ist er, anders als Festgeld, für den Gewinnfreibetrag geeignet.
Öffentliche Einheiten drücken die Maastricht-Schuldenquote
Ein Aspekt, der in der Berichterstattung oft untergeht: Wenn Länder, Gemeinden, Sozialversicherungsträger oder Unternehmen des Bundes ihre liquiden Mittel beim Bundesschatz parken, sinken die Maastricht-Schulden der jeweiligen Einheit und damit auch die gesamtstaatliche Schuldenquote. Laut BMF macht das bereits knapp einen Prozentpunkt der Quote aus. Das verbessert die Optik gegenüber Ratingagenturen, an der tatsächlichen Verschuldung des Gesamtstaats ändert sich dadurch freilich nichts, es handelt sich um eine Konsolidierung innerhalb des Sektors Staat.
Gewinnfreibetrag: Letzte Chance bis Jahresende
Für Unternehmerinnen und Unternehmer sowie Selbstständige läuft eine Frist ab. Der investitionsbedingte Gewinnfreibetrag kann in den Veranlagungsjahren 2027 bis 2029 nicht mehr über Wertpapiere gedeckt werden, Investitionen bis Ende 2026 zählen aber noch. Der grüne Bundesschatz über 4 Jahre erfüllt laut BMF alle gesetzlichen Anforderungen, inklusive der vierjährigen Behaltefrist, und bringt derzeit 3,10 % p.a. Der Nettorückstand zum besten Festgeld spielt hier kaum eine Rolle, denn Festgeld ist für den Gewinnfreibetrag ohnehin nicht begünstigt und die Steuerersparnis durch den Freibetrag wiegt deutlich schwerer.
Wichtig ist das Timing: Der Kauf muss im Wirtschaftsjahr 2026 erfolgen, also bei Kalenderjahr als Wirtschaftsjahr bis 31. Dezember 2026. Wer erst in den letzten Dezembertagen überweist, sollte prüfen, wann Geldeingang und Erwerb beim Bundesschatz tatsächlich verbucht werden. Bereits für den Gewinnfreibetrag angeschaffte Wertpapiere sind von der Aussetzung nicht betroffen, die Behaltefrist läuft normal weiter. Mehr dazu in unserem Artikel zur Aussetzung des Gewinnfreibetrags für Wertpapiere ab 2027.
Fazit
Der Bundesschatz ist zweieinhalb Jahre nach dem Start ein fixer Bestandteil der österreichischen Sparlandschaft, und die jüngsten Zinserhöhungen dürften das Wachstum weiter antreiben. Rein nach Nettozins ist er derzeit aber in keiner Laufzeit die beste Wahl: Bei kurzen Laufzeiten bieten steuereinfache Banken spürbar mehr, bei 4 Jahren liegt das beste Festgeld knapp vorne, und erst bei 10 Jahren herrscht Gleichstand. Wer den Bundesschatz wählt, tut das vor allem wegen der unbegrenzten Haftung der Republik, der Gebührenfreiheit und der grünen Mittelverwendung. Für Selbstständige mit Gewinnfreibetrag bleibt die vierjährige grüne Laufzeit 2026 die naheliegende, risikoarme Lösung, bevor das Wertpapier-Fenster für drei Jahre schließt.
Beachte: Veranlagungen in Finanzinstrumenten sind mit Risiken verbunden und können neben den Erträgen auch zum Verlust des eingesetzten Kapitals führen. Dieser Artikel stellt keine Anlage- oder Steuerberatung dar. Für die Geltendmachung des Gewinnfreibetrags empfiehlt sich die Abstimmung mit einer Steuerberatung.
Mehr
- Mehr über die Bundesschatz Zinsen
- zur Entwicklung der Bundesschatz Zinsen
- zum aktuellen Sparzinsen Festgeldvergleich
- zum aktuellen Sparzinsen Tagesgeldvergleich
- Sparzinsen Entwicklung der Vergangenheit
- Sparzinsen Prognose für die Zukunft